Soufre élémentaire agriculture : engrais, granulés, prix et usages

Soufre élémentaire jaune destiné aux fabricants d'engrais et d'acide sulfurique, E-Station
Soufre élémentaire agriculture : granulés et poudre de soufre jaune pour engrais et acide sulfurique, par E-Station

Agronomie · Soufre

Soufre élémentaire agriculture : engrais, granulés, prix et usages

Insoluble dans l’eau, le soufre élémentaire doit être oxydé par les bactéries du sol avant de nourrir une plante. Granulométrie, température, formes et prix : les repères pour bien l’utiliser.

Demander une cotation →

Un sac de soufre élémentaire agriculture affiche 90 ou 99 % de soufre, bien plus qu’un sulfate d’ammoniaque. Pourtant, épandu en mars sur un colza qui jaunit, il ne changera rien avant l’été. Comprendre pourquoi permet de l’acheter au bon moment, sous la bonne forme et au bon prix.

Le soufre élémentaire est le soufre à l’état de corps simple, ce solide jaune récupéré dans les raffineries et les usines de traitement du gaz, puis vendu en granulés, en pastilles, en concassé ou en poudre. Nous décrivons cette matière première sur notre page de négoce de soufre, et elle devient aussi, sous une forme broyée ou enrobée, un engrais à part entière.

D’après World Fertilizer, la demande mondiale a dépassé 71 millions de tonnes en 2024, dont 60 % pour les engrais, la majeure partie après transformation en acide sulfurique. Cet article traite de l’autre voie, celle du soufre élémentaire agriculture employé directement au champ, avant de revenir à la logique industrielle qui fixe son prix.

Soufre élémentaire agriculture : de quoi parle-t-on ?

Dans le sol, la plante absorbe le soufre sous une seule forme, l’ion sulfate. Le soufre élémentaire, lui, est insoluble dans l’eau. Le fabricant Hélinove résume la conséquence sur sa fiche produit : le soufre élémentaire reste dans le sol et s’oxyde progressivement jusqu’à sa conversion en sulfates. Cette lenteur est à la fois sa faiblesse, quand la culture a besoin de soufre tout de suite, et son atout, quand on cherche à reconstituer une réserve qui ne partira pas avec les pluies d’hiver.

Soufre élémentaire agriculture : la transformation en sulfate dans le sol

La revue de référence de Germida et Janzen, publiée dans Nutrient Cycling in Agroecosystems, établit que l’oxydation du soufre élémentaire dans le sol est réalisée principalement par des micro-organismes, bactéries et champignons, et que la température, le potentiel hydrique et l’aération constituent les premières contraintes. Les auteurs relèvent aussi qu’une application antérieure de soufre élémentaire accélère souvent l’oxydation, en stimulant les populations qui en vivent, et que la réduction de la taille des particules favorise la réaction.

Le magazine américain Organic Grower traduit cela en pratique pour le soufre élémentaire agriculture : pour un soufre pur à 99,5 % en particules grossières, l’oxydation demande des mois, voire une année ou plus, avec un optimum de température du sol entre 24 et 38 °C et une humidité légèrement inférieure à la capacité au champ.

Soufre élémentaire agriculture : quand il convient, quand le sulfate s’impose

La question se tranche par la vitesse du besoin. Sur colza, Terres Inovia recommande 75 kg de SO3 par hectare sous forme sulfate au début de la montaison, comme le rappelle le Journal Paysan Breton, parce que l’absorption devient intense en quelques semaines dès le stade C2. Nous détaillons ce raisonnement dans notre article sur le soufre sur colza. Sur céréales, la fenêtre est un peu plus large et Arvalis considère que sulfate, soufre élémentaire et thiosulfate présentent une efficacité équivalente lorsque l’apport se fait entre début et fin tallage, le choix dépendant du coût et de l’équilibre recherché avec les autres éléments.

Reconstituer le stock du sol

L’Académie d’agriculture de France chiffre les pertes de sulfate par lixiviation à environ 50 kg de SO3 par hectare, très variables selon le sol et la pluie d’hiver, et rappelle que les dépôts atmosphériques sont tombés à environ 11 kg de SO3 par hectare, sept fois moins qu’il y a trente ans. Dans ce contexte, un soufre élémentaire agriculture apporté à l’automne ou sur un précédent alimente lentement le pool organique et sulfaté du sol sans subir le lessivage de janvier.

Acidification et sols calcaires

L’oxydation d’une tonne de soufre libère des protons, ce qui abaisse localement le pH. En sol calcaire, fréquent au Maghreb et dans le Bassin parisien, cet effet est absorbé par le carbonate et améliore parfois la disponibilité du phosphore et des oligo-éléments. En sol déjà acide, il faut suivre le pH. Cette propriété explique pourquoi le soufre élémentaire est aussi employé comme correcteur de sol, un usage distinct de la fertilisation soufrée proprement dite.

Soufre élémentaire granulés, poudre, bentonite : quelle forme choisir ?

La forme commande la vitesse d’un soufre élémentaire agriculture. Plus la particule est fine, plus la surface exposée aux bactéries est grande. Le soufre-bentonite, décrit dans notre article sur le soufre bentonite, associe environ 90 % de soufre à une argile gonflante qui fait éclater le granulé au contact de l’eau. D’après Organic Grower, les particules libérées mesurent entre 600 et 900 microns, pour 10 à 15 % d’argile.

La poudre et le soufre micronisé, traités dans notre article sur le soufre micronisé, s’oxydent plus vite encore et servent surtout en pulvérisation contre l’oïdium : d’après Techniloire, le vignoble français en utilise chaque année 10 000 à 12 000 tonnes en soufre mouillable et 4 000 à 6 000 tonnes en poudrage.

Forme de soufre élémentaire Teneur indicative Vitesse d’oxydation Usage principal
Granulé ou pastille de raffinerie 99,5 % (Organic Grower) Lente, plusieurs mois à plus d’un an Acide sulfurique, matière première d’engrais
Soufre-bentonite Environ 90 % Intermédiaire, particules de 600 à 900 microns Engrais de fond, stock du sol
Poudre et micronisé Variable selon le produit Rapide Fongicide, correction rapide

Soufre élémentaire agriculture : prix du sac de 25 kg au vrac

Le prix dépend de l’échelle. Au détail, Hélinove affiche un sac de 25 kg de micro-granulés à 36 euros hors taxes, soit un ordre de grandeur de 1 440 euros la tonne, un prix qui rémunère le broyage, l’ensachage et la distribution.

À l’autre bout de la chaîne, le soufre granulé s’achète par navire entier, et le contrat mensuel de QatarEnergy a atteint 805 dollars la tonne FOB en juin 2026 d’après World Fertilizer, tandis que CRU relevait en mai un CFR Méditerranée de 920 à 940 dollars, record depuis 2011. Entre les deux, le big bag d’une tonne, livré à un distributeur agricole ou à un conditionneur, se négocie sur la base du vrac majoré de la mise en sac et du transport. Notre article sur le prix du soufre à la tonne explique comment lire ces cotations.

Le soufre élémentaire, matière première avant d’être engrais

Le soufre élémentaire agriculture ne représente qu’une petite part de la production mondiale, dont l’essentiel ne voit jamais un champ sous sa forme jaune. Une tonne de soufre donne environ trois tonnes d’acide sulfurique, d’après World Fertilizer, et cet acide sert à attaquer la roche phosphatée pour produire le DAP, le TSP et le superphosphate simple, lequel contient d’ailleurs du soufre sous forme de sulfate de calcium.

Sur environ 39 millions de tonnes échangées par voie maritime chaque année, près de 20 millions passaient par le détroit d’Ormuz selon AGBI. La crise mondiale du soufre de 2026 a montré ce que devient un marché d’engrais quand cette matière première manque : Argus Media rapportait dès mars 2026 des prix rendus en Afrique de 580 à 700 dollars la tonne pour des chargements de fin mars et début avril.

Ce que fait E-Station

E-Station fournit du soufre solide, en granulés, en pastilles ou en concassé, aux producteurs d’acide sulfurique, aux fabricants d’engrais et aux distributeurs qui le conditionnent en soufre élémentaire agriculture. Chaque lot est livré avec un certificat d’analyse précisant la teneur en soufre, l’humidité et les cendres, avec des origines hors du Golfe, en vrac ou en big bags, et une logistique maritime organisée jusqu’au déchargement. Le hub négoce de soufre présente les qualités disponibles, et nos pages soufre Maroc, soufre Algérie, soufre Sénégal et soufre Côte d’Ivoire précisent les ports et les incoterms pratiqués sur chaque marché.

Questions fréquentes

Pourquoi le soufre élémentaire agit-il lentement comme engrais ?

Le soufre élémentaire agriculture est insoluble dans l’eau et la plante n’absorbe que le sulfate. Des bactéries et des champignons du sol doivent d’abord l’oxyder, un processus qui dépend de la température, de l’humidité, de l’aération et de la finesse des particules, et qui peut prendre plusieurs mois.

Quand apporter du soufre élémentaire sur une culture ?

Le soufre élémentaire convient aux apports de fond, à l’automne ou sur un précédent, pour reconstituer le stock du sol. Pour un besoin rapide, comme la montaison du colza, Terres Inovia recommande la forme sulfate. Sur céréales, Arvalis juge les deux formes équivalentes si l’apport se fait au tallage.

Quelle différence entre soufre élémentaire granulés et soufre bentonite ?

Le granulé de raffinerie titre environ 99,5 % de soufre et s’oxyde lentement. Le soufre-bentonite associe environ 90 % de soufre à une argile qui fait éclater le granulé au contact de l’eau en particules de 600 à 900 microns, ce qui accélère l’oxydation.

Combien coûte le soufre élémentaire en 25 kg, en big bag ou en vrac ?

Au détail, un sac de 25 kg de micro-granulés se vend autour de 36 euros hors taxes chez un fabricant français. En vrac, le contrat QatarEnergy a atteint 805 dollars la tonne FOB en juin 2026 et le CFR Méditerranée 920 à 940 dollars en mai selon CRU. Le big bag se situe entre les deux.

Le soufre élémentaire acidifie-t-il le sol ?

Oui, son oxydation libère des protons et abaisse le pH localement. En sol calcaire, cet effet est tamponné et peut améliorer la disponibilité du phosphore. En sol acide, il convient de suivre le pH et de raisonner le chaulage.

Vous conditionnez ou transformez du soufre élémentaire agriculture et vous cherchez une origine hors Golfe, certifiée et livrée à votre port. Demander une cotation à E-Station pour recevoir une offre en vrac ou en big bags.
Prix du soufre à la tonne : références, chronologie 2026 et lecture

Soufre jaune solide en granulés et concassé, négoce de soufre E-Station
Prix du soufre à la tonne : soufre jaune solide coté FOB Moyen-Orient et CFR Méditerranée, analyse de marché E-Station

Marchés de l’énergie · Soufre

Prix du soufre à la tonne : références, chronologie 2026 et lecture

De 173 dollars FOB Moyen-Orient en janvier 2025 à plus de 900 dollars CFR Méditerranée au printemps 2026 : les repères Argus, CRU et Kpler pour lire une cotation de soufre.

Demander une cotation →

Vous cherchez le prix du soufre à la tonne et vous tombez sur des chiffres qui vont du simple au double selon la page. Ils sont probablement tous exacts. Un prix du soufre se lit toujours avec trois mentions : la référence géographique, l’incoterm et la date.

Le soufre solide est un coproduit du raffinage du pétrole et du traitement du gaz naturel, vendu en granulés sur des navires de plusieurs dizaines de milliers de tonnes. D’après World Fertilizer, la demande mondiale a dépassé 71 millions de tonnes en 2024, dont 60 % pour fabriquer des engrais. Le prix du soufre à la tonne se cote en dollars par tonne métrique, avec quelques exceptions en tonne longue, et il s’est complètement retourné entre 2025 et 2026. Notre activité de négoce de soufre repose sur cette lecture quotidienne des cotations, et cet article vous en donne la grille.

Prix du soufre à la tonne en dollars : quelle référence lire ?

Un prix du soufre à la tonne peut sortir d’une dizaine de cotations publiées chaque semaine par Argus, CRU, ICIS ou Platts. Chacune décrit un lieu, une forme de produit et une condition de livraison.

Le FOB Moyen-Orient et les prix contractuels QSP, KSP et ADNOC

La référence mère est le Argus Middle East Sulphur FOB, qui couvre le soufre granulé en vrac chargé dans les principaux pays producteurs du Golfe, Iran exclu, et sert d’indice à de nombreux contrats de producteurs, négociants et consommateurs. À côté de cette évaluation de marché, trois producteurs d’État publient un prix mensuel de contrat : QatarEnergy avec le QSP, la Kuwait Petroleum Corporation avec le KSP, et ADNOC à Abou Dhabi. En février 2026, selon World Fertilizer, le QSP s’établissait à 520 dollars FOB Ras Laffan, le KSP à 520 dollars FOB Koweït et ADNOC à 530 dollars FOB Ruwais pour le sous-continent indien.

Tampa, Chine, Brésil, Méditerranée : le prix du soufre à la tonne rendu

Le prix CFR intègre le fret jusqu’au port de destination. Aux États-Unis, le contrat trimestriel de Tampa porte sur du soufre liquide livré aux usines de phosphates de Floride et se fixe en tonne longue. En Asie, la référence est le CFR Chine, premier importateur mondial avec environ 9 millions de tonnes par an d’après AGBI. Pour un acheteur maghrébin ou ouest-africain, la cotation utile est le CFR Méditerranée publié par CRU, complété par le CFR Brésil, qui donne le ton de l’Atlantique sud.

Prix du soufre à la tonne : la chronologie 2025-2026

Le mouvement a commencé bien avant la crise géopolitique. Argus Media relève que le spot FOB Moyen-Orient est passé de 173 dollars la tonne le 30 janvier 2025 à 531,50 dollars le 29 janvier 2026, porté par la demande des raffineries de nickel indonésiennes et par des contraintes d’offre dans l’ex-URSS et au Golfe. La fermeture du détroit d’Ormuz à partir de la fin février 2026, décrite dans notre analyse de la crise mondiale du soufre de 2026, a ensuite transformé une hausse en pénurie.

Référence Prix du soufre (USD/t) Date Source
Spot FOB Moyen-Orient 173 30 janvier 2025 Argus
Spot FOB Moyen-Orient 531,50 29 janvier 2026 Argus
QSP contrat FOB Qatar 740 mai 2026 CRU
CFR Méditerranée 920 à 940 mai 2026 CRU
QSP contrat FOB Qatar 805 juin 2026 World Fertilizer
Tampa, soufre liquide (USD/tonne longue) 705 3e trimestre 2026 Fertilizer Daily

Le détail de mai 2026 publié par CRU montre l’ampleur du choc : le QSP à 740 dollars FOB représentait un record depuis la création de ce contrat en août 2013, le CFR Brésil touchait 1 000 à 1 100 dollars, l’Inde traitait entre 800 et 850 dollars CFR, et la Méditerranée, à 920-940 dollars rendu, atteignait son plus haut niveau depuis le début de l’évaluation en 2011. En juillet, Fertilizer Daily rapportait un contrat Tampa à 705 dollars la tonne longue pour le troisième trimestre, un spot FOB golfe du Mexique entre 1 100 et 1 150 dollars et un prix koweïtien porté à 950 dollars.

Pourquoi le prix du soufre à la tonne reste si élevé aujourd’hui

Deux mécanismes se superposent. Le premier est physique et concerne le détroit d’Ormuz, le second est réglementaire et concerne la Chine.

Ormuz et près de la moitié du soufre échangé

Selon AGBI, sur environ 39 millions de tonnes de soufre échangées chaque année dans le monde, près de 20 millions transitent par Ormuz. World Fertilizer retient une part du Golfe de l’ordre de 44 % du soufre échangé. L’analyse de Kpler chiffre à 600 000 tonnes le soufre bloqué à bord de navires dans le Golfe au pic d’avril 2026, avec des exportations mondiales tombées 45 % sous leur niveau de fin février. Le Maroc, premier transformateur africain, a reçu sa dernière cargaison du Golfe le 10 avril 2026, toujours d’après Kpler.

La Chine suspend ses exportations

La Chine importe environ 9 millions de tonnes par an, plus de la moitié en provenance du Moyen-Orient, d’après AGBI. Le 10 avril 2026, Pékin a remplacé son quota annuel d’exportation de 700 000 tonnes par un arrêt complet jusqu’en août 2026, selon Kpler. Les acheteurs qui comptaient sur du soufre chinois ont dû chercher ailleurs, à un coût nettement plus lourd.

Prix du soufre agricole : du soufre solide au sac d’engrais

Le soufre agricole vendu au distributeur, en poudre, en granulés ou incorporé dans un sulfate d’ammoniaque, suit le prix du soufre à la tonne du marché maritime avec un décalage de quelques semaines. La chaîne est simple : une tonne de soufre donne environ trois tonnes d’acide sulfurique, d’après World Fertilizer, et cet acide attaque la roche phosphatée pour donner l’acide phosphorique du DAP, du TSP et du MAP.

Le Pink Sheet de la Banque mondiale donne un DAP à 781,30 dollars la tonne en juillet 2026 contre une moyenne de 685,20 dollars en 2025, et un TSP à 719,50 dollars contre 577,60 dollars. Nous détaillons ce lien dans notre article sur le soufre et l’acide sulfurique, et la répercussion sur les prix marocains dans celui consacré aux prix des engrais au Maroc. Les producteurs qui utilisent directement le soufre élémentaire comme engrais trouveront les formes et les usages dans notre page sur le soufre élémentaire en agriculture.

Soufre prix tonne : comment lire une offre quand on achète au Maghreb ou en Afrique

Une offre sérieuse mentionne la qualité, avec la teneur en soufre, l’humidité et les cendres du certificat d’analyse, la forme, granulé, pastille ou concassé, le conditionnement, vrac ou big bags, et l’incoterm. Un prix du soufre à la tonne de 805 dollars FOB Moyen-Orient et une cotation CFR Méditerranée à 930 dollars décrivent le même marché, la différence étant le fret, l’assurance et le risque de transit, autant de postes que nous expliquons dans notre guide des incoterms et de la logistique documentaire.

Les pages prix du soufre au Maroc et prix du soufre en Tunisie transposent ces références aux ports de Jorf Lasfar, Safi, Gabès et Sfax. Pour l’Afrique de l’Ouest, la page livraison de soufre au Sénégal détaille les contraintes du port de Dakar.

Ce que fait E-Station

E-Station suit le prix du soufre à la tonne au quotidien, achète et revend du soufre solide auprès d’origines situées hors du Golfe, pour les producteurs d’acide sulfurique, les fabricants d’engrais phosphatés et les distributeurs agricoles. Chaque lot est accompagné d’un certificat d’analyse, et la logistique maritime est organisée de bout en bout, jusqu’au déchargement, en FOB, CFR, CIF ou DAP. Le hub négoce de soufre décrit nos qualités et nos conditionnements. Les acheteurs canadiens disposent d’une page dédiée sur le soufre au Canada, et nos clients du bitume retrouvent la même organisation logistique sur la page négoce de bitume.

Questions fréquentes

Quel est le prix du soufre à la tonne en dollars en 2026 ?

Selon CRU, le QSP de QatarEnergy a atteint 740 dollars FOB en mai 2026 et le CFR Méditerranée 920 à 940 dollars. World Fertilizer cite ensuite un QSP à 805 dollars pour juin 2026. Le prix du soufre à la tonne dépend donc de la référence, de l’incoterm et de la date.

Pourquoi le prix du soufre a-t-il autant augmenté ?

La demande des raffineries de nickel en Indonésie avait déjà triplé le prix FOB Moyen-Orient entre janvier 2025 et janvier 2026 d’après Argus. La fermeture du détroit d’Ormuz fin février 2026, puis l’arrêt des exportations chinoises en avril, ont ensuite retiré du marché une grande partie de l’offre maritime.

Quelle différence entre un prix FOB et un prix CFR du soufre ?

Le prix FOB s’entend chargé à bord au port de départ, sans fret ni assurance. Le prix CFR inclut le transport maritime jusqu’au port de destination. L’écart entre les deux correspond au fret, qui a fortement augmenté depuis 2026 sur les routes contournant le Golfe.

Comment le prix du soufre influence-t-il le prix des engrais ?

Une tonne de soufre produit environ trois tonnes d’acide sulfurique, nécessaire pour transformer la roche phosphatée en DAP, MAP ou TSP. La Banque mondiale relève un DAP à 781 dollars la tonne en juillet 2026 contre 685 dollars en moyenne en 2025.

Où trouver le prix du soufre aujourd’hui ?

Les cotations de référence sont publiées par Argus, CRU, ICIS et Platts sur abonnement, et les prix de contrat mensuels par QatarEnergy, KPC et ADNOC. Un négociant comme E-Station transpose ces références en offre ferme pour un port, une qualité et un volume donnés.

Vous avez besoin d’un prix du soufre à la tonne ferme, rendu à votre port, avec certificat d’analyse et origine hors Golfe. Demander une cotation à E-Station en indiquant le volume, la forme et l’incoterm souhaités.

Soufre colza : besoins, dose et date d’apport, unité par unité

Soufre en poudre jaune, matière première des engrais soufrés négociée par E-Station
Soufre colza : granulés de soufre jaune pour la fertilisation soufrée du colza, matière première négociée par E-Station

Agronomie · Soufre

Soufre colza : besoins, dose et date d’apport, unité par unité

Le colza absorbe près de 200 kg de SO3 par hectare et perd jusqu’à 20 q/ha quand le soufre manque. Voici la dose, le stade et la forme retenus par Terres Inovia, avec les sources.

Demander une cotation →

Vous avez semé votre colza fin août, l’azote est calé, et reste la question que beaucoup traitent à la fin : combien de soufre, sous quelle forme et à quelle date ? Le soufre colza se chiffre à l’unité près, exactement comme l’azote, et se décide avec un stade en tête.

Le colza est la culture de grande surface la plus gourmande en soufre du système céréalier européen. D’après le Journal Paysan Breton, qui reprend les références de Terres Inovia, ses besoins totaux se situent autour de 200 kg de SO3 par hectare, et une carence coûte jusqu’à 10, voire 20 quintaux. Depuis que les retombées atmosphériques ont chuté, le soufre colza vient de l’engrais, donc d’une chaîne industrielle qui commence par le soufre solide décrit sur notre page de négoce de soufre. Cet article vous donne les repères agronomiques, puis explique d’où vient la matière première de l’engrais que votre coopérative vous vend.

Quel est le besoin en soufre colza, unité par unité ?

Le colza est une crucifère, et les crucifères fabriquent des glucosinolates et des protéines riches en acides aminés soufrés. L’Académie d’agriculture de France classe le colza dans le groupe des cultures dont les besoins dépassent 100 kg de SO3 par hectare, loin devant les céréales à paille, situées entre 50 et 100 kg.

La même source rappelle que les dépôts atmosphériques de soufre ont été divisés par sept en trente ans et ne fournissent plus qu’environ 11 kg de SO3 par hectare. Le sol ne compense pas : plus de 80 % du soufre du sol est stocké sous forme organique, et l’ion sulfate, seul directement absorbable, est très mobile et part avec les pluies d’hiver.

Le calendrier de l’absorption compte autant que la quantité. Toujours selon Paysan Breton, l’absorption devient forte très tôt en fin d’hiver, dès le début de la montaison au stade C2. À ce moment, la plante construit sa biomasse en quelques semaines et n’a pas le temps d’attendre la minéralisation d’un stock organique. Voilà pourquoi le soufre colza se raisonne en unités apportées, avec une date, et pas seulement en réserve du sol.

Soufre colza et azote travaillent ensemble

Sur une culture carencée en soufre, l’azote apporté s’accumule sous forme non protéique et le rendement plafonne. AgroLeague cite un rapport S total sur N total de l’ordre de 5 pour 1 chez les crucifères, contre 10 pour 1 chez les céréales. Le même article indique qu’un apport limité à 25 unités par hectare se traduit par une baisse de l’ordre de 10 q/ha par rapport au seuil de 75 unités de sulfate.

Combien d’unités de soufre sur colza ?

Pour le soufre colza, la recommandation de Terres Inovia est stable depuis des années : 75 kg de SO3 par hectare, sous forme sulfate, apportés de manière systématique. La fiche Terres Inovia Hauts-de-France reprend cette dose de 75 unités, sous forme assimilable sulfate, dès le début de la montaison. Cette dose vaut pour la grande majorité des parcelles, y compris en sol profond.

Quand peut-on descendre à 50 unités ?

Une seule situation autorise une modulation à la baisse. Dans les parcelles qui reçoivent régulièrement de la matière organique, fumiers ou lisiers, Paysan Breton indique un apport de l’ordre de 50 unités de SO3 au lieu de 75. Terres Inovia fixe ce plancher à 50 unités et déconseille de descendre en dessous, même avec des apports organiques réguliers. L’enquête AgroLeague précise que les fumiers contiennent entre 1 et 3 kg de soufre par tonne et que les effluents de volailles sont les plus riches, ce qui explique pourquoi seuls les apports réguliers pèsent dans le calcul.

Situation de la parcelle Dose de soufre colza (SO3/ha) Référence
Cas général, sans apport organique régulier 75 kg, forme sulfate Terres Inovia
Apports réguliers de fumier ou lisier 50 kg, plancher à ne pas franchir Paysan Breton / Terres Inovia
Rattrapage sur carence visible 60 kg en sulfate d’ammoniaque dilué dans 500 l d’eau Fertilisation-edu (CETIOM)

Quand apporter le soufre colza au champ ?

La fenêtre est courte et bien identifiée. Paysan Breton place l’apport en même temps que le premier ou le deuxième apport d’azote, entre les stades C2 et D1, c’est-à-dire entre l’apparition des entre-nœuds et les boutons accolés. Au nord de la Loire, la source conseille d’attendre la fin février. Apporter plus tôt expose le sulfate au lessivage de janvier, apporter plus tard laisse passer le pic d’absorption de la montaison.

Le seuil de pluie de 350 mm

Le sulfate suit l’eau. Terres Inovia considère qu’au-delà de 350 mm de pluie cumulés de novembre à février, le risque de lessivage du soufre est élevé. Dans les Hauts-de-France, la campagne 2024-2025 a vu plusieurs stations dépasser ce seuil, avec des sols superficiels et filtrants particulièrement exposés. Dans ces conditions, le stock de sulfate de l’automne est parti dans les drains, et l’apport de printemps devient la seule source disponible pour la montaison.

Sous quelle forme apporter le soufre colza ?

Le colza n’attend pas. La forme sulfate est directement assimilable, alors que le soufre élémentaire et le thiosulfate doivent d’abord être oxydés par les micro-organismes du sol, comme le rappelle le site Fertilisation-edu. Paysan Breton confirme que les formes sulfates sont à privilégier, associées à un autre élément : sulfate d’ammoniaque, ammonitrate soufré ou solution azotée soufrée. Nous détaillons ces produits dans notre article sur l’engrais azoté soufré et, pour les formes liquides et le thiosulfate d’ammonium, dans celui consacré à l’engrais soufre liquide.

Le soufre élémentaire trouve sa place dans une autre logique : apporté à l’automne ou sur un précédent, il libère du sulfate progressivement et alimente le stock du sol. Sur colza, il complète utilement un apport sulfate de printemps, qui reste indispensable au moment de la montaison.

Reconnaître la carence et rattraper

Une carence se repère au printemps par des feuilles jeunes marbrées de jaune, des fleurs pâles et des siliques peu remplies. Nous y consacrons un article complet sur la carence en soufre du colza. Le rattrapage existe : Fertilisation-edu cite la recommandation du CETIOM de 60 kg de SO3 par hectare sous forme de sulfate d’ammoniaque dilué dans 500 litres d’eau. Le rattrapage sauve une partie du rendement, jamais la totalité, ce qui plaide pour l’apport préventif.

L’origine du soufre de votre engrais

Le sulfate d’ammoniaque, l’ammonitrate soufré ou le superphosphate simple contiennent du soufre issu d’une seule matière première : le soufre solide, coproduit du raffinage et du traitement du gaz. Selon World Fertilizer, la demande mondiale de soufre a dépassé 71 millions de tonnes en 2024, dont 60 % pour la production d’engrais.

La crise mondiale du soufre de 2026, déclenchée par la fermeture du détroit d’Ormuz, a fait passer le prix FOB Moyen-Orient de 173 dollars la tonne fin janvier 2025 à 531,50 dollars fin janvier 2026, d’après Argus Media, avant de nouveaux records au printemps. Le prix des 75 unités de soufre colza dépend donc de la disponibilité du soufre solide chez le fabricant d’engrais, en France comme en Belgique.

Ce que fait E-Station

E-Station fournit le soufre solide aux fabricants d’engrais, aux producteurs d’acide sulfurique et aux distributeurs qui formulent le soufre colza vendu dans les bassins de production. Le soufre est proposé en granulés, en pastilles ou en concassé, en vrac ou en big bags, avec un certificat d’analyse par lot et des origines situées hors du Golfe, ce qui compte depuis les tensions sur Ormuz.

Notre hub négoce de soufre présente les qualités disponibles, et nos pages soufre France et livraison de soufre en France détaillent l’organisation maritime jusqu’au déchargement, en FOB, CFR, CIF ou DAP. Les industriels belges et suisses trouveront les mêmes informations sur soufre Belgique et soufre Suisse.

Questions fréquentes

Combien de soufre sur colza faut-il apporter ?

Pour le soufre colza, Terres Inovia recommande 75 kg de SO3 par hectare sous forme sulfate, de façon systématique. Dans les parcelles qui reçoivent régulièrement du fumier ou du lisier, la dose peut être ramenée à 50 unités, sans jamais descendre en dessous.

Quand apporter le soufre sur colza ?

L’apport se fait avec le premier ou le deuxième apport d’azote, entre les stades C2 et D1, au début de la montaison. Au nord de la Loire, Terres Inovia conseille d’attendre la fin février pour limiter le lessivage.

Pourquoi le colza a-t-il autant besoin de soufre ?

Le colza est une crucifère qui synthétise des glucosinolates et des protéines riches en acides aminés soufrés. Ses besoins totaux atteignent environ 200 kg de SO3 par hectare, et une carence peut coûter 10 à 20 q/ha selon Terres Inovia.

Quelle forme de soufre choisir pour le colza ?

La forme sulfate est directement assimilable et convient au pic d’absorption de la montaison. Le sulfate d’ammoniaque, l’ammonitrate soufré et la solution azotée soufrée sont les vecteurs les plus courants, tandis que le soufre élémentaire agit plus lentement.

Combien coûte une carence en soufre sur colza ?

Terres Inovia chiffre la perte de rendement entre 10 et 20 q/ha dans les situations de carence marquée. Un rattrapage foliaire ou au sol avec du sulfate d’ammoniaque limite les dégâts, sans revenir au potentiel initial.

Vous fabriquez ou distribuez les engrais qui apportent le soufre colza et vous cherchez un approvisionnement en soufre solide certifié, hors Golfe, livré au port de votre choix. Demander une cotation en précisant le tonnage annuel et le port de déchargement suffit pour recevoir une proposition datée, certificat d’analyse à l’appui.

Crise mondiale du soufre : pourquoi les engrais phosphatés s’envolent en 2026

Soufre jaune solide en granulés et concassé, négoce de soufre E-Station
Soufre en poudre : la crise mondiale du soufre de 2026 renchérit les engrais phosphatés
Marchés de l’énergie · Soufre

Crise mondiale du soufre : pourquoi les engrais phosphatés s’envolent

Blocage d’Ormuz, quotas à l’export, usines d’engrais à l’arrêt : ce que la crise du soufre change pour les agriculteurs et les industriels, du Maroc au Canada.

Demander une cotation →

Depuis fin février 2026, la fermeture du détroit d’Ormuz prive le marché mondial de la moitié de son soufre maritime. Les fabricants d’engrais phosphatés, les fonderies et les mines encaissent le choc les uns après les autres, et l’agriculture s’apprête à le payer à l’automne.

L’azote occupe d’ordinaire les conversations sur le prix des engrais. Cette année, le sujet est le phosphate, et derrière le phosphate se cache une matière première que peu d’agriculteurs ont jamais vue : le soufre. Brûlé pour fabriquer de l’acide sulfurique, cet acide attaque ensuite la roche phosphatée pour donner l’acide phosphorique, puis le DAP et le MAP répandus dans les champs. Quand le soufre manque, toute la chaîne se grippe. Notre page négoce de soufre décrit ce produit et les formes sous lesquelles il s’achète.

Ormuz et le commerce mondial du soufre

Le soufre est un sous-produit du raffinage du pétrole et du traitement du gaz. Les grands producteurs du Golfe, Arabie saoudite, Émirats, Qatar, Koweït, l’expédient par navire depuis leurs ports, et ces navires passent par le détroit d’Ormuz. Selon l’Institut d’études de sécurité (ISS), environ la moitié du soufre utilisé dans les engrais phosphatés transite par ce détroit. Depuis le déclenchement du conflit au Moyen-Orient à la fin du mois de février 2026, ces cargaisons sont retardées, déroutées ou bloquées, au point que l’Irak brade son brut pour continuer à exporter.

Les trois causes de la hausse

Le blocage aurait pu être absorbé par les autres origines si trois grands producteurs n’avaient pas fermé leurs frontières au même moment. La Chine, la Russie et la Turquie ont restreint leurs exportations de soufre et d’acide sulfurique au premier semestre 2026 pour protéger leurs propres usines d’engrais. La Chine a ainsi suspendu ses ventes d’acide sulfurique en avril, ce qui a immédiatement touché les mines de cuivre de la République démocratique du Congo. Les acheteurs se sont alors disputé les cargaisons restantes, chargées en Méditerranée, en mer Noire ou au Canada. Le résultat est une hausse du cours du soufre sans équivalent récent et une volatilité qui rend toute cotation périssable en quelques jours.

La pénurie d’acide sulfurique

L’acide sulfurique est le produit chimique le plus fabriqué au monde, et les engrais en absorbent la plus grande part. Le cabinet Fortune Business Insights rappelle que la production d’acide phosphorique, donc d’engrais phosphatés, constitue son premier débouché, devant la chimie, le traitement des métaux et le raffinage. Quand le soufre représente l’essentiel du coût de fabrication de cet acide, un fabricant de DAP voit sa marge disparaître en quelques semaines. Des arrêts ou des réductions de production ont été signalés au Brésil et en Égypte au cours de l’été 2026, ce qui a encore réduit l’offre d’engrais disponible pour les semis d’automne.

Les conséquences pour l’industrie minière

Le cuivre, le nickel et le cobalt s’extraient par lixiviation acide. Au premier trimestre 2026, la RDC a vu ses importations d’acide sulfurique s’effondrer après la restriction des exportations zambiennes et chinoises, et ses miniers ont basculé vers l’achat de soufre pour produire l’acide sur place. Notre page acheter du soufre en RDC détaille ce marché et ses corridors logistiques depuis Dar es Salaam, Durban ou Walvis Bay.

Les pays africains les plus exposés

L’ISS cite l’Éthiopie, la Côte d’Ivoire, la Zambie, le Kenya et la RDC parmi les importateurs nets d’engrais les plus exposés, et rappelle que l’Afrique du Sud importe 80 % de ses intrants agricoles. Le continent est aussi un producteur : le Maroc transforme son phosphate à Jorf Lasfar et à Safi, la Tunisie à Gabès, Sfax et Skhira, le Sénégal à Darou Khoudoss. Ces trois industries brûlent du soufre importé, et une bonne partie venait du Golfe. Elles cherchent aujourd’hui des origines de repli, comme l’expliquent nos pages sur le soufre au Maroc, le soufre en Tunisie et le soufre au Sénégal. En Côte d’Ivoire, les mélangeurs d’Abidjan qui fournissent le cacao et le coton dépendent eux aussi de ces flux ; voir acheter du soufre en Côte d’Ivoire.

Europe et Canada : des situations opposées

La France reste importatrice nette de soufre malgré la production de ses raffineries, et ses fabricants d’acide sulfurique, ses usines d’engrais portuaires et ses vignerons en consomment toute l’année. Le ministère de l’Agriculture a ouvert, via FranceAgriMer, une aide à l’achat d’engrais minéraux azotés pour les achats réalisés entre le 1er juin et le 30 septembre 2026, avec des demandes possibles jusqu’au 6 novembre 2026. Les phosphates n’entrent pas dans ce dispositif. Le détail des ports et des acheteurs figure sur notre page acheter du soufre en France.

Le Canada vit la situation inverse : l’Alberta exporte des millions de tonnes de soufre par an et bat des records en 2026, mais ce soufre part vers l’Asie par Vancouver, loin des acheteurs du Québec. Notre page soufre au Canada décrit ce paradoxe.

Ce que peuvent faire les agriculteurs

Le soufre est aussi un nutriment. Le soja, par exemple, en demande davantage pour synthétiser son huile, et les micro-organismes du sol le libèrent moins vite quand le sol est froid, comme le rappelle Tessenderlo Kerley. Un agriculteur qui réduit ses apports de phosphate cette année doit donc surveiller aussi ses apports de soufre. Contrairement à l’azote, le phosphate se stocke dans le sol, ce qui autorise une année de sobriété si les analyses récentes le permettent. Les agronomes recommandent de sortir des épandages systématiques et de raisonner parcelle par parcelle, sur analyse de sol, pour n’apporter que ce que la culture exportera réellement.

Ce que fait E-Station

Courtier en énergies, E-Station approvisionne les industriels en soufre solide chargé hors des routes maritimes exposées, avec certificat d’analyse et un interlocuteur unique jusqu’au déchargement. Le prix se compose du cours de référence, de l’origine, de la forme du produit et du fret : notre page prix du soufre au Maroc explique comment lire une cotation. La logistique, du vraquier au conteneur de big bags, est décrite pays par pays, par exemple pour la livraison de soufre au Sénégal ou la livraison de soufre en France. Les mêmes principes s’appliquent à notre activité historique de négoce de bitume, et les incoterms et documents d’export sont communs aux deux produits.

Questions fréquentes

Pourquoi le soufre pèse-t-il autant sur le prix des engrais phosphatés ?

Parce qu’il faut de l’acide sulfurique pour transformer la roche phosphatée en acide phosphorique, puis en DAP ou MAP. Le soufre est la matière première principale de cet acide : quand il manque ou renchérit, le coût de l’engrais suit.

Quels pays sont les plus touchés par la crise du soufre ?

Les importateurs nets d’engrais d’Afrique subsaharienne, les producteurs d’engrais d’Afrique du Nord qui brûlaient du soufre du Golfe, et les mines de cuivre et de cobalt de la RDC privées d’acide. Les pays exportateurs de soufre, comme le Canada, en profitent.

Un agriculteur peut-il reporter ses apports de phosphate ?

Le phosphate se stocke dans le sol, ce qui autorise une année d’apport réduit si une analyse de sol récente le confirme. Le report devient risqué si la crise se prolonge et si les réserves du sol sont faibles.

Où E-Station charge-t-il son soufre ?

Auprès de raffineries et d’unités de traitement de gaz dont les ports restent accessibles quelle que soit la situation dans le Golfe, en Méditerranée et en mer Noire notamment. La page négoce de soufre détaille les spécifications garanties.

Sources : ISS Africa, « Le détroit d’Ormuz menace l’approvisionnement alimentaire en Afrique » ; Fortune Business Insights, marché de l’acide sulfurique ; Kpler, la crise du soufre et de l’acide sulfurique en 2026 ; Sika Finance, pénurie d’acide en RDC ; Le Paysan Tarnais, aide à l’achat d’engrais azotés ; Tessenderlo Kerley, soufre et potassium pour le soja.

Besoin de soufre pour votre usine ? E-Station établit une cotation datée, forme par forme, avec certificat d’analyse et conditions de livraison précisées. Demander une cotation.

Pétrole : étranglé par le blocage d’Ormuz, l’Irak brade son brut pour sauver ses finances

Soufre élémentaire jaune destiné aux fabricants d'engrais et d'acide sulfurique, E-Station
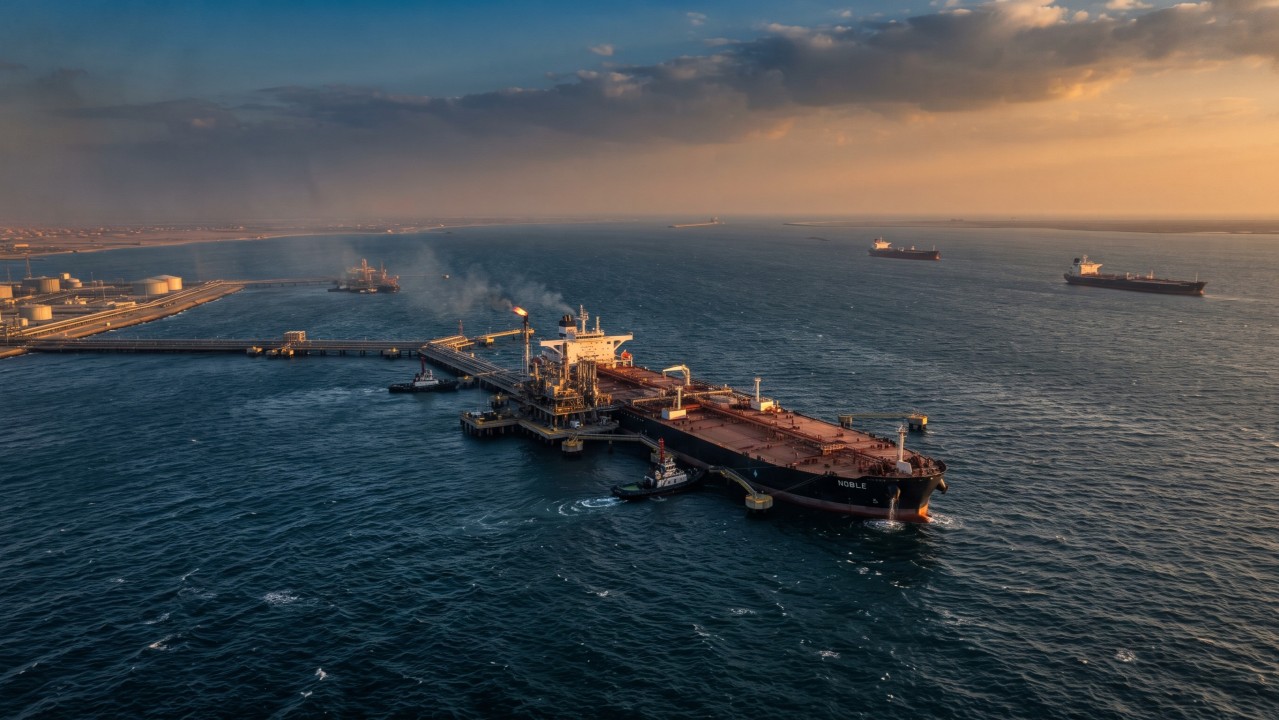
Terminal pétrolier et pétroliers au large : l'Irak réorganise ses exportations de brut face au blocage du détroit d'Ormuz
Marchés de l’énergie · Pétrole brut

Pétrole : étranglé par le blocage d’Ormuz, l’Irak brade son brut pour sauver ses finances

Rabais sur le Basrah, transbordements au large de Fujairah, recettes pétrolières divisées par deux : comment Bagdad tente de maintenir ses exportations.

Demander une cotation →

Face à l’effondrement des flux maritimes dans le détroit d’Ormuz, Bagdad consent des rabais massifs sur son brut et réorganise sa logistique d’exportation pour éviter l’asphyxie budgétaire. Pour les acheteurs, la fenêtre est réelle, à condition de maîtriser le risque logistique.

Des rabais historiques pour garder les clients

L’Irak vend son pétrole par l’intermédiaire de la SOMO, l’organisme public de commercialisation. Depuis les cargaisons d’août 2026, la SOMO a officialisé des remises d’une ampleur jamais vue sur le Basrah Medium et le Basrah Heavy, afin de compenser l’envolée du fret et des primes d’assurance pour les navires qui traversent encore le détroit. Un supertanker affrété sur ces routes coûte aujourd’hui plusieurs fois son tarif d’avant-crise, et ce surcoût se retranche directement du prix que l’acheteur accepte de payer.

Un nouveau mécanisme d’exportation depuis le 1er septembre

Le conseil des ministres irakien a approuvé un mécanisme de remise forfaitaire applicable depuis le 1er septembre, et a ouvert la logistique à des opérateurs privés spécialisés. Le brut peut ainsi être chargé sur des navires-navettes puis transbordé en mer, navire à navire, au large de Fujairah, sur la côte est des Émirats, hors du détroit. Des raffineurs asiatiques et des affréteurs organisent ces chaînes pour sécuriser leurs volumes sans exposer leurs propres pétroliers au risque régional.

Un budget qui repose sur le pétrole

Cette paralysie logistique menace la stabilité macroéconomique du pays. Les chiffres du ministère des Finances pour le premier semestre 2026 montrent des recettes pétrolières divisées par deux par rapport à la même période de 2025, et un déficit qui se creuse. Les dépenses de fonctionnement, salaires, pensions et subventions, absorbent 85 % du budget, ce qui laisse l’État sans marge de manœuvre tant que les exportations n’ont pas retrouvé la moitié de leur rythme d’avant-crise.

Ce que cela change pour un acheteur de brut

Deux voies s’ouvrent. La première consiste à acheter du brut irakien décoté, en acceptant une chaîne logistique passant par Fujairah, avec ses transbordements, ses assurances et ses délais. La seconde consiste à se tourner vers des origines hors Golfe, dont les ports restent accessibles. Dans les deux cas, la discipline est la même : un incoterm clairement défini, une assurance adaptée à la zone et une liasse documentaire complète. Ces règles sont décrites dans notre page sur les incoterms et la logistique documentaire, valable pour tous les produits pétroliers, et dans celle consacrée à la lettre de crédit.

Les produits dérivés suivent le même mouvement

Le brut irakien alimente aussi les raffineries de la région, qui produisent du jet fuel, du bitume et du soufre. Le blocage d’Ormuz a donc rejailli sur ces marchés : la crise mondiale du soufre qui renchérit les engrais phosphatés en est la conséquence la plus visible.

Ce que fait E-Station

E-Station intervient sur le négoce de pétrole brut et sur ses dérivés, avec un interlocuteur unique de la cotation à la livraison. Pour les acheteurs d’Afrique du Nord et d’Afrique de l’Ouest, nous proposons des origines dont la route évite le Golfe, et nous cadrons l’incoterm et l’assurance dès l’offre, comme pour la soufre au Maroc ou la livraison de bitume en Afrique.

Questions fréquentes

Pourquoi l’Irak accorde-t-il des rabais sur son brut ?

Pour compenser le surcoût du fret et de l’assurance que supportent les acheteurs dont les navires traversent le détroit d’Ormuz, et pour conserver ses parts de marché en Asie pendant la crise.

Qu’est-ce qu’un transbordement navire à navire au large de Fujairah ?

Le brut est chargé sur un navire-navette dans le Golfe, puis transféré en mer sur un pétrolier de long cours au large de Fujairah, côté golfe d’Oman, ce qui évite au grand navire de franchir le détroit.

Quel est le risque pour un acheteur de brut irakien décoté ?

Le délai, l’assurance et la documentation. Un rabais n’a de valeur que si le brut arrive : l’incoterm, la couverture de la zone et le contrôle des documents doivent être fixés avant l’engagement.

E-Station propose-t-il des origines hors Golfe ?

Oui, pour le brut comme pour ses dérivés, avec des ports de chargement qui restent accessibles quelle que soit la situation dans le détroit.

Un besoin de pétrole brut ou de produits raffinés ? E-Station établit une offre chiffrée avec origine, incoterm et conditions de paiement précisés. Demander une cotation.

Marché du bitume en Afrique 2026 : comment sécuriser vos approvisionnements face à une stabilisation fragile

Chantier de construction routière avec rouleau compresseur, illustration de la pénurie de bitume
Marché du bitume en Afrique : chantier de construction routière illustrant la sécurisation des approvisionnements en 2026

Le marché du bitume en Afrique a changé de nature. Pour les directeurs des achats, les entreprises de BTP et les ministères des Infrastructures du continent, le premier semestre 2026 a imposé un constat brutal : le coût d’un chantier routier ne dépend plus seulement du prix du brut, mais de la solidité de sa chaîne logistique.

L’analyse récente du marché publiée par Infinity Galaxy met en lumière une transition majeure. Entre février et avril 2026, le marché africain du bitume est passé d’un équilibre précaire à un véritable choc de prix provoqué par les tensions géopolitiques mondiales et les blocages maritimes. Si le milieu de l’année amorce une phase de stabilisation, celle-ci reste particulièrement fragile. Pour les opérateurs économiques, la donne a changé : le retour aux conditions d’avant-crise n’est pas à l’ordre du jour. Cette tension se lit directement dans le prix du bitume.

Les écarts logistiques entre l’Est et l’Ouest de l’Afrique

Le marché du bitume en Afrique ne réagit plus comme un ensemble unique face aux fluctuations mondiales. Les dynamiques régionales se sont profondément fragmentées :

  • En Afrique de l’Est (Kenya, Tanzanie) : les acheteurs subissent de plein fouet les perturbations directes des flux maritimes en provenance du Moyen-Orient et du détroit d’Ormuz. Les coûts de fret et les primes d’assurance au déchargement à Mombasa ou Dar es Salaam maintiennent les prix spot à des niveaux très élevés.
  • En Afrique de l’Ouest et Centrale (Congo-Brazzaville, RDC, Angola) : la situation est différente. Ces marchés dépendaient traditionnellement des surplus de raffinage européens (notamment de la Méditerranée). Les arrêts techniques et les cas de force majeure déclarés par plusieurs raffineries européennes ont tari les flux habituels.

Dans une zone en pleine expansion comme le bassin du Congo, la réussite d’un projet de transport ou de désenclavement ne se joue plus sur une négociation de prix au rabais, mais sur une garantie absolue de disponibilité des cargaisons. Nous détaillons ces enjeux sur notre page livraison de bitume en Afrique.

L’achat de bitume au Congo et en RDC : la question du conditionnement

Pour sécuriser un achat de bitume au Congo ou en République Démocratique du Congo (RDC), la flexibilité technique est devenue l’arme principale des acheteurs avertis. Les importations massives par navires-citernes thermiques (bitumen tankers) sont soumises à de fortes contraintes portuaires et à des coûts de surestaries prohibitifs dans les ports d’Afrique centrale.

C’est pourquoi les solutions de livraison alternatives s’imposent sur le terrain en 2026 :

  • Le bitume en jumbo bags (1 000 kg) : idéal pour le transport multimodal vers l’intérieur des terres (axe Pointe-Noire/Brazzaville ou depuis le port de Matadi vers Kinshasa). Il élimine le risque de refroidissement du produit et simplifie le stockage sur site.
  • Le bitume en fûts (new steel drums) : une valeur sûre pour la conservation à long terme et la protection du liant bitumineux contre les intempéries tropicales et les saisons des pluies intenses.
  • Les grades de pénétration adaptés : qu’il s’agisse de bitume 60/70 ou de bitume 80/100, la régularité de la qualité et la certification de la viscosité selon la norme bitume (asphalt) sont indispensables pour garantir la durabilité des enrobés face aux charges lourdes et aux températures élevées de la région.

Le choix du bon conditionnement (fûts, big bags, vrac) est donc déterminant pour la réussite de vos chantiers en Afrique centrale.

Marché du bitume en Afrique : anticiper la volatilité du second semestre 2026

Attendre une baisse hypothétique des cours du pétrole est une stratégie risquée. La rareté des résidus lourds de raffinage et le coût du transport maritime mondial maintiennent les prix rendus (landed costs) sous pression sur le marché du bitume en Afrique subsaharienne. La clé de la performance réside dans la diversification des origines de sourcing (Sud de l’Europe, Turquie, Émirats) et l’intégration de clauses logistiques flexibles dès la signature des contrats.

Chez E-Station, nous comprenons les réalités opérationnelles des infrastructures en Afrique. Grâce à notre réseau de distribution international et notre maîtrise du fret maritime et terrestre, nous sécurisons vos volumes de bitume, en fûts ou en jumbo bags, directement jusqu’à vos centres de production. C’est tout le sens de notre négoce et fourniture de bitume.

Besoins immédiats ou planification de vos prochains approvisionnements routiers ? Nos équipes analysent vos flux pour vous offrir la meilleure flexibilité contractuelle.

Sécurisez votre achat

Optimisez vos importations et sécurisez votre achat de bitume en Afrique, en fûts ou en jumbo bags.

Sécuriser mon achat de bitume

Questions fréquentes sur le marché du bitume en Afrique

Pourquoi le marché du bitume en Afrique a-t-il connu un choc de prix en 2026 ?

Entre février et avril 2026, les tensions géopolitiques mondiales et les blocages maritimes ont fait basculer le marché africain du bitume d’un équilibre précaire à un véritable choc de prix, mettant sous pression les chaînes d’approvisionnement du continent.

La stabilisation observée mi-2026 signifie-t-elle un retour à la normale ?

Non, cette stabilisation reste fragile. Le retour aux conditions d’avant-crise n’est pas à l’ordre du jour, et les opérateurs doivent composer avec un marché structurellement plus tendu qu’auparavant.

Qu’est-ce qui détermine désormais le coût d’un chantier routier en Afrique ?

Le coût ne dépend plus uniquement du prix du brut, mais aussi de la solidité de la chaîne logistique : disponibilité des navires, fret maritime et fiabilité des approvisionnements.

Qui est concerné par cette évolution du marché du bitume africain ?

Les directeurs des achats, les entreprises de BTP et les ministères des Infrastructures du continent, qui doivent sécuriser leurs approvisionnements face à cette volatilité persistante.

Comment sécuriser ses approvisionnements en bitume dans ce contexte ?

Un courtier spécialisé permet d’anticiper les tensions logistiques, de diversifier les sources d’approvisionnement et de sécuriser des volumes à des conditions maîtrisées malgré la volatilité du marché.

Le paradoxe du marché du bitume en 2026 : quand la hausse de la capacité des flottes rencontre des lignes d’approvisionnement volatiles

Paradoxe du marché du bitume 2026 : flottes et approvisionnement
Marché du bitume 2026 : fûts en attente de chargement et flotte de navires-citernes

Le marché du bitume mondial aborde le second semestre 2026 dans un état de déséquilibre complexe. Pour les développeurs d’infrastructures, les responsables achats et les opérateurs logistiques, le paysage actuel défie la logique habituelle des matières premières : d’un côté, une vague de modernisation des flottes met à l’eau des navires plus grands et plus efficients ; de l’autre, les perturbations géopolitiques chroniques aux points de passage maritimes clés — au premier rang desquels le détroit d’Ormuz — continuent d’étrangler l’offre de brut lourd, maintenant la production des raffineries sur la réserve.

Selon l’analyse de mi-année publiée par BRS Shipbrokers, le marché se définit par un paradoxe net : les fondamentaux de l’offre s’améliorent techniquement, mais des problèmes structurels de charge d’alimentation empêchent la production de bondir comme elle l’aurait fait par le passé. Dans le même temps, la demande d’infrastructures reste très fragmentée à l’échelle mondiale. Pour les entreprises qui évoluent dans cet environnement, comprendre le marché du bitume et le point de rencontre entre la prudence des raffineries, les aléas météorologiques régionaux et l’expansion de la flotte de tankers est essentiel pour protéger leurs marges de projet. Un contexte qui pèse directement sur le prix du bitume.

Pourquoi les raffineries limitent leur production de bitume

La racine de la tension actuelle sur l’offre ne se situe pas dans les unités de production de bitume elles-mêmes, mais bien plus en amont. Les perturbations persistantes des flux de brut à travers le détroit d’Ormuz ont profondément modifié le comportement des raffineurs en 2026.

La production de bitume repose largement sur les résidus de « fond de colonne sous vide » issus du raffinage des bruts lourds et soufrés. Comme ces grades spécifiques subissent des goulets d’étranglement périodiques et sévères à la sortie du Golfe, les raffineurs opèrent avec une extrême prudence. Plutôt que d’augmenter les cadences pour répondre à la demande saisonnière de construction, ils préfèrent maintenir des stocks tendus.

Ce goulet en amont explique pourquoi la production mondiale de bitume n’a pas connu son habituel pic estival. Les perturbations de l’offre ont soutenu des niveaux de prix élevés tout au long du premier semestre 2026, créant un environnement où les craintes de pénurie sont dictées par les frictions géopolitiques plutôt que par un réel manque de capacité de raffinage. Tant que les routes maritimes au départ du Moyen-Orient porteront une prime de risque élevée, les raffineurs n’augmenteront guère l’allocation de produit vers des résidus lourds à faible marge comme le bitume, à court terme.

Une demande différente selon les régions

Alors que l’offre reste étroitement contrainte par les réalités géopolitiques, la demande mondiale de bitume au second semestre 2026 présente un tableau profondément contrasté. Le moteur de croissance traditionnel du marché, la région Asie-Pacifique, connaît un ralentissement marqué. La conjonction de moussons sévères, d’anomalies climatiques et de retards bureaucratiques dans les dépenses publiques d’infrastructure a fortement bridé les travaux de revêtement routier. Les gouvernements d’Asie du Sud-Est ont ralenti l’exécution des projets, entraînant un creux temporaire de la demande directe à l’import. Si les analystes attendent une reprise saisonnière au quatrième trimestre avec l’amélioration météorologique, un rebond durable exigera une injection majeure de capitaux publics et le déblocage rapide des programmes routiers à l’arrêt.

À l’inverse, l’Europe et ses bassins commerciaux présentent une matrice très localisée :

  • Europe du Nord : des pays comme la Suède, la Norvège, le Danemark et la Finlande se distinguent. Portée par des budgets publics étendus, spécifiquement dédiés à l’entretien routier de long terme et à la réhabilitation résiliente au climat, l’activité de pose montre des signes de reprise solides.
  • Le bassin d’ajustement méditerranéen : le surplus de production des raffineurs d’Europe du Sud est de plus en plus absorbé par les marchés nord-africains.
  • Afrique du Nord : l’Algérie, le Maroc et la Libye génèrent la plus forte demande additionnelle de l’hémisphère occidental. Portées par de vastes corridors d’infrastructures nationaux et d’ambitieux programmes routiers, ces nations agissent comme un débouché vital pour les barils méditerranéens.

Cette dynamique confirme la montée en puissance de la région : retrouvez notre analyse dédiée à la livraison de bitume en Afrique et à nos débouchés au Maghreb.

Le transport : plus de navires pour une demande faible

Sur le marché du bitume, le changement structurel le plus significatif mis en lumière par BRS Shipbrokers se joue sur l’eau. La flotte mondiale de navires-citernes spécialisés dans le bitume est en plein cœur d’un cycle de renouvellement majeur et historique.

Aujourd’hui, la flotte mondiale compte 267 navires spécialisés, d’un âge moyen de 14,5 ans et d’une capacité moyenne avoisinant les 8 900 tonnes de port en lourd (tpl). Mais un programme de constructions neuves soutenu et agressif introduit rapidement une nouvelle génération de navires. La majorité de ces livraisons se concentre dans le segment 8 500 à 17 500 tpl, aux côtés de quelques unités exceptionnellement grandes.

Ce basculement marque une rupture nette avec les navires traditionnels de 3 000 à 10 000 tpl qui dominaient historiquement le cabotage en Méditerranée et en Europe du Nord-Ouest. La nouvelle génération offre d’importantes économies d’échelle, conçues pour réduire agressivement le coût de transport à la tonne du bitume liquide.

Toutefois, le calendrier de ces livraisons a créé un décalage commercial sérieux. Ces navires très efficients et de forte capacité arrivent sur le marché au moment précis où les volumes de fret réels restent bridés par la prudence des raffineries et le ralentissement des dépenses publiques. De plus, la mise à la casse des navires anciens et moins efficients n’a pas été assez rapide pour compenser cet afflux de capacité neuve.

Par conséquent, à moins d’une accélération marquée des dépenses publiques d’infrastructure dans les mois à venir, l’expansion de la capacité de flotte déclenchera une concurrence intense entre armateurs pour les cargaisons disponibles. Pour les équipes achats, cette surcapacité de transport offre une rare éclaircie : elle exerce une pression baissière persistante sur les taux de fret spot sur les routes de Méditerranée, d’Europe du Nord-Ouest et d’Afrique, compensant en partie la prime élevée de la matière première elle-même.

Les conséquences pour les acheteurs

La réalité du marché de fin 2026 impose que la résilience ne peut plus reposer sur les modèles d’achat traditionnels. Quand la capacité de transport est élevée mais que la disponibilité de la charge d’alimentation reste volatile, les opérateurs doivent intégrer une flexibilité absolue dans leurs stratégies de sourcing.

Dépendre uniquement des navires-citernes spécialisés pour livrer du produit liquide aux terminaux côtiers expose les projets aux retombées directes des cas de force majeure en raffinerie et des blocages de points de passage. Pour atténuer ce risque, les entreprises d’infrastructure les plus avisées se tournent de plus en plus vers une logistique conteneurisée et solide. L’usage de jumbo bags et de fûts spécialisés permet de découpler leurs chaînes d’approvisionnement du marché tendu des tankers spécialisés. En recourant à des porte-conteneurs standards ou à des réseaux terrestres multimodaux, les acheteurs peuvent sourcer du bitume depuis des bassins d’ajustement stables — comme les marchés turc ou grec — et l’acheminer directement vers des projets intérieurs sans risque de surestaries ni d’interruption de livraison.

Les structures contractuelles doivent elles aussi s’adapter. Les contrats rédigés dans le climat actuel doivent comporter des clauses d’origine flexibles et des mécanismes de taux de fret robustes, permettant aux acheteurs de profiter de la pression baissière sur le marché du transport tout en se couvrant contre les flambées soudaines de la charge d’alimentation. Notre logistique documentaire et notre maîtrise des Incoterms sécurisent chacune de ces étapes.

Marché du bitume : le second semestre 2026

L’équilibre des risques pour le reste de l’année pointe vers une stabilisation progressive de l’offre, associée à un rebond modeste et très saisonnier de la demande au dernier trimestre. Une véritable reprise durable du marché reste toutefois entièrement suspendue à des basculements structurels : la stabilisation des corridors de brut au départ du Golfe et un engagement renouvelé des grands pays importateurs en faveur des dépenses d’infrastructure.

Tant que ces facteurs macroéconomiques ne s’aligneront pas, le secteur du bitume spécialisé restera très concurrentiel et sensible aux dynamiques locales. Le succès, dans cet environnement, appartient à ceux qui regardent au-delà de la porte de la raffinerie, surveillent les mutations structurelles de la flotte mondiale et exploitent des canaux logistiques diversifiés pour sécuriser leurs marges. C’est précisément l’approche que nous portons dans notre négoce et fourniture de bitume.

Chez E-Station, nous faisons le pont entre une production de raffinerie volatile et vos délais de projet. En analysant de près les données maritimes mondiales et en déployant des solutions de sourcing multi-origines et flexibles, nous garantissons que votre chaîne d’approvisionnement en infrastructure reste ininterrompue, quels que soient les basculements de la carte mondiale.

Optimisez votre sourcing

Optimisons votre stratégie de sourcing pour la saison à venir, entre offre volatile et fret sous pression.

Sécuriser ma chaîne d’approvisionnement

Questions fréquentes sur le marché du bitume

En quoi consiste le paradoxe du marché du bitume en 2026 ?

Les fondamentaux de l’offre s’améliorent techniquement grâce à la modernisation des flottes, mais des problèmes structurels de charge d’alimentation et les tensions au détroit d’Ormuz continuent d’étrangler la production, créant un déséquilibre inédit.

Pourquoi la modernisation des flottes ne suffit-elle pas à stabiliser le marché ?

De nouveaux navires plus grands et plus efficients sont mis à l’eau, mais cette capacité additionnelle ne compense pas les perturbations chroniques aux points de passage maritimes clés qui limitent l’approvisionnement en brut lourd.

Quel rôle joue le détroit d’Ormuz dans ce déséquilibre ?

Les perturbations géopolitiques à ce point de passage stratégique continuent de freiner l’approvisionnement en brut lourd, maintenant la production des raffineries sous tension malgré une demande soutenue.

Qui est le plus exposé à cette volatilité du marché du bitume ?

Les développeurs d’infrastructures, les responsables achats et les opérateurs logistiques, dont la planification des chantiers dépend directement de la stabilité des approvisionnements.

Comment les acheteurs peuvent-ils s’adapter à ce contexte volatil ?

En s’appuyant sur un courtier qui suit ces dynamiques au quotidien, il devient possible d’anticiper les tensions d’approvisionnement et de sécuriser ses volumes avant que la volatilité n’affecte les prix.

Quand Ormuz se resserre, votre budget routier trinque : pourquoi le fret est le vrai prix du bitume

Pipeline de pétrole brut reliant l'Irak à la Turquie
Prix du bitume : pipelines et chaîne de fret maritime qui déterminent le coût rendu

Le prix du bitume ne se joue plus à la raffinerie. On associe souvent les points de passage maritimes aux pompes à essence ou aux soubresauts des marchés financiers. Mais pour ceux qui pilotent des projets d’infrastructure, la réalité est bien plus concrète : elle se lit dans le coût du liant noir et collant qui tient nos routes.

Si le bitume de pétrole (HS 271320) ne représente qu’une fraction d’un baril de brut, il dépend entièrement de la même chaîne logistique mondiale. Il emprunte les mêmes navires-citernes chauffés spécialisés, subit les mêmes primes de risque de guerre et patiente dans les mêmes files d’attente maritimes.

Le resserrement du détroit d’Ormuz au début 2026 a rappelé cette vulnérabilité avec force. Alors que les taux de fret des tankers au Moyen-Orient atteignaient des sommets inédits depuis vingt ans, le coût de pose de l’enrobé a bondi en quelques semaines. Il est devenu évident que, sur le marché actuel, le véritable prix du produit — le prix du bitume est dicté par le fret plutôt que par la production des raffineries.

Le poids de la logistique dans le prix du bitume

Le prix du bitume n’est pas une donnée comme les autres, car ce n’est pas une matière première comme les autres. Parce qu’il doit être maintenu chaud dans des navires très spécialisés, ou soigneusement conditionné en jumbo bags et en fûts, sa chaîne d’approvisionnement est par nature régionale et extrêmement sensible aux chocs de transport.

Quatre grands corridors structurent le commerce mondial :

  • Amérique du Nord : le Canada alimentant directement les États-Unis.
  • Moyen-Orient : le Golfe approvisionnant l’Inde et l’Afrique de l’Est et australe.
  • Asie-Pacifique : Singapour jouant le rôle d’immense plateforme de mélange et de redistribution pour l’Asie du Sud-Est et l’Australie.
  • Méditerranée : un bassin d’ajustement souple reliant l’Europe du Sud (Grèce, Turquie, Espagne, Italie) à l’Afrique du Nord et de l’Ouest.

Lorsqu’un seul point de passage comme Ormuz se grippe, l’onde de choc traverse tous ces corridors. L’Inde, qui importe près de 2,8 millions de tonnes de bitume par an d’Irak et des Émirats pour soutenir son cycle effréné de construction routière, en subit les effets la première. Dans le même temps, un cas de force majeure dans les grandes raffineries de Singapour peut instantanément se répercuter jusqu’en Australie et en Indonésie, contraintes de sourcer des barils à des milliers de kilomètres.

Prix du bitume : les coûts après la raffinerie

Pour les responsables achats, les ingénieurs et les financeurs d’infrastructures, traiter le bitume comme une simple ligne budgétaire prévisible n’est plus tenable. La résilience d’un projet repose désormais sur la sécurisation du corridor d’approvisionnement le plus fiable, et non sur la seule recherche du fournisseur le moins cher.

Pour protéger leurs marges de l’inflation maritime soudaine, les opérateurs avisés font évoluer leurs stratégies :

  • Diversifier les origines : ne plus dépendre totalement d’une seule source géographique.
  • Repenser le conditionnement : intégrer des solutions conteneurisées souples, comme les jumbo bags ou les fûts, pour sécuriser des routes terrestres ou alternatives sans dépendre uniquement des rares et coûteux navires-citernes à bitume.
  • Constituer des tampons : rédiger les appels d’offres dès le départ avec des clauses de fret réalistes et des stocks tampons stratégiques.

Chez E-Station, nous surveillons les points de passage, les flottes de tankers et les routes logistiques mouvantes pour que vos projets tiennent le cap, quelle que soit l’agitation des mers. Découvrez notre approche du négoce et de la fourniture de bitume et notre logistique documentaire et Incoterms.

Sécurisez vos approvisionnements

Sécurisons votre prochain cycle d’approvisionnement avant que la prochaine flambée du fret ne pèse sur votre budget routier.

Découvrir nos solutions de sourcing et de logistique

Questions fréquentes sur le fret et le prix du bitume

Pourquoi le fret maritime influence-t-il autant le prix du bitume ?

Le bitume emprunte les mêmes navires-citernes spécialisés que le pétrole brut et subit les mêmes primes de risque de guerre et files d’attente maritimes, si bien que le coût du fret pèse directement sur son prix final.

Quel a été l’effet du resserrement du détroit d’Ormuz sur le bitume ?

Les taux de fret des tankers au Moyen-Orient ont atteint des sommets inédits depuis vingt ans, faisant bondir le coût de pose de l’enrobé en quelques semaines.

Le bitume représente-t-il une part importante d’un baril de brut ?

Non, le bitume de pétrole ne représente qu’une fraction d’un baril, mais il dépend entièrement de la même chaîne logistique mondiale que le pétrole brut.

Pourquoi les projets d’infrastructure sont-ils vulnérables à ces tensions ?

Parce que le coût du bitume ne se joue plus uniquement à la raffinerie : il reflète désormais directement les tensions sur le fret maritime et la logistique mondiale du pétrole.

Comment anticiper l’impact du fret sur le budget d’un chantier routier ?

Un accompagnement par un courtier spécialisé permet de suivre l’évolution des taux de fret et de sécuriser ses approvisionnements en bitume avant que ces tensions ne se répercutent sur le budget du chantier.

Pénurie de bitume : comment la crise d’Ormuz fait flamber les prix et bloque les chantiers

Achat bitume
Chantier de construction routière avec rouleau compresseur, illustration de la pénurie de bitume
Road construction.

Chaque saison de gros chantiers, les routes abîmées et les nids-de-poule refont surface. Cette année, la pénurie de bitume a une cause plus lointaine : à des milliers de kilomètres, dans les eaux tendues du détroit d’Ormuz. La perturbation des routes maritimes et la crise géopolitique régionale ont déclenché une pénurie de bitume sans précédent, matière première clé de la construction routière. Résultat : des prix qui s’envolent, des chantiers à l’arrêt et une inquiétude grandissante pour les acheteurs industriels. Décryptage.

Le bitume, aussi appelé asphalte, est le liant d’origine pétrolière qui agglomère les granulats utilisés dans la construction routière. Sa disponibilité dépend largement des raffineries du Moyen-Orient. Lorsque les tensions montent autour d’Ormuz, c’est toute la chaîne des dérivés du pétrole qui se tend, jusqu’aux enrobés d’une route de campagne.

Les effets de la crise sur les chantiers

La pénurie de bitume actuelle ne vient pas des usines. Plusieurs facteurs se conjuguent pour expliquer cette pénurie soudaine :

  • Une dépendance forte aux raffineries du Moyen-Orient (Irak, Émirats, Iran, Oman, Bahreïn) ;
  • Un bitume haut de grade produit à partir de variétés de brut très spécifiques, difficilement substituables ;
  • Des routes maritimes perturbées et des importations en chute libre au printemps.

Si les acheteurs de pétrole brut ont pu, dans une certaine mesure, diversifier leurs sources, la même souplesse n’existe pas pour le bitume. Les alternatives, comme le brut russe, produisent un liant de qualité inférieure, souvent inadapté aux chantiers exigeants sans traitement supplémentaire.

Pénurie de bitume : des prix qui doublent, des chantiers à l’arrêt

À mesure que l’offre s’est resserrée, les prix se sont emballés : sur plusieurs marchés, la tonne de bitume haut de grade a doublé par rapport à l’avant-crise. Pour les entreprises de travaux publics, la facture au kilogramme a bondi bien au-delà des tarifs de référence sur lesquels reposent les marchés déjà signés.

Le calendrier n’aurait pas pu être pire. L’entretien et le resurfaçage des routes se planifient avant la saison des pluies. Cette année, de nombreuses collectivités se sont retrouvées incapables d’avancer, faute d’un liant devenu à la fois rare et hors de prix. Entretien courant, désenclavement rural, itinéraires touristiques : partout, les travaux ont marqué le pas.

La réponse des pouvoirs publics : une aide ciblée

Reconnaissant que la situation découle d’événements internationaux exceptionnels et non de fluctuations ordinaires, plusieurs autorités ont approuvé des dispositifs de compensation pour indemniser le surcoût du bitume sur les marchés déjà engagés. Ces mécanismes restent toutefois strictement encadrés : la compensation ne porte que sur la composante bitume, pour des périodes bien délimitées, et traite la crise comme un cas de force majeure.

À retenir : la sécurité d’approvisionnement en bitume ne dépend pas que des volumes produits, mais aussi de la fiabilité des routes de transport et de la diversification des sources. Une clause de révision de prix protège acheteurs et fournisseurs face à la volatilité.

Sécurisez vos approvisionnements en bitume avec E-Station

Au-delà du cas du bitume, cet épisode illustre une réalité que connaissent bien les acheteurs de matières premières énergétiques : un choc géopolitique localisé peut se diffuser très loin dans la chaîne de valeur. Réduire la dépendance à une seule région, diversifier les sources et sécuriser des volumes fermes sont autant de leviers pour amortir ces à-coups. Les cotations Platts et les dépêches Reuters restent les références pour suivre l’évolution des flux.

E-Station accompagne les acheteurs industriels et les collectivités dans le sourcing de bitume et de produits pétroliers dérivés, avec une lecture fine des routes logistiques et des dynamiques de marché. Nos équipes de négoce s’appuient sur un réseau international de raffineries et de terminaux pour garantir des volumes fermes et structurer des contrats adaptés à votre exposition au risque.

Vous voulez sécuriser vos approvisionnements en bitume face aux aléas géopolitiques ? Contactez nos équipes de négoce pour une cotation ferme.

Sur le même thème :

Questions fréquentes sur la pénurie de bitume

Pourquoi le détroit d’Ormuz influence-t-il la disponibilité du bitume ?

La disponibilité du bitume dépend largement des raffineries du Moyen-Orient. Lorsque les tensions montent autour d’Ormuz, toute la chaîne des dérivés du pétrole se tend, jusqu’aux enrobés routiers.

Qu’est-ce que le bitume et pourquoi est-il essentiel à la construction routière ?

Le bitume, aussi appelé asphalte, est le liant d’origine pétrolière qui agglomère les granulats utilisés dans la construction routière. Sans approvisionnement fiable, les chantiers ne peuvent pas avancer.

Quelles ont été les conséquences de la crise d’Ormuz sur les chantiers ?

Des prix qui s’envolent, des chantiers à l’arrêt et une inquiétude grandissante pour les acheteurs industriels confrontés à une pénurie de bitume sans précédent.

Cette pénurie de bitume est-elle un phénomène ponctuel ?

Elle illustre surtout la dépendance structurelle du marché du bitume aux tensions géopolitiques régionales, un risque qui peut se répéter tant que ces routes maritimes restent sensibles.

Comment les acheteurs peuvent-ils se prémunir contre ces pénuries ?

En travaillant avec un courtier qui diversifie les sources d’approvisionnement et anticipe les tensions géopolitiques, il est possible de sécuriser ses volumes de bitume même en période de crise.

Brent et WTI en repli : ce que la baisse des prix du brut change pour vos achats

Plateformes pétrolières en mer illustrant la baisse des cours du brut
Prix du brut en repli : plateformes pétrolières en mer illustrant les cotations Brent et WTI

Le prix du brut recule nettement. Les cours du pétrole reculent : le Brent et le WTI s’échangent autour de 68 dollars le baril, en repli sur fond de doutes sur la demande mondiale et d’une offre abondante. Une accalmie qui ouvre une fenêtre d’opportunité pour les acheteurs. Décryptage.

Après plusieurs mois de volatilité liée aux tensions géopolitiques, les prix du brut se détendent. Cette baisse, portée par une combinaison de facteurs économiques et logistiques, redessine les perspectives d’approvisionnement pour les professionnels de l’énergie.

Pourquoi les prix du brut reculent

Plusieurs éléments convergent pour expliquer cette détente des cours du Brent et du WTI :

  • Des craintes persistantes sur le ralentissement de la demande mondiale ;
  • Une production maintenue à un niveau élevé par les principaux exportateurs ;
  • Un apaisement relatif des tensions qui avaient dopé les prix.

Brent, WTI : quelles différences pour vos achats ?

Le Brent, référence pour le brut de la mer du Nord, et le WTI, indice nord-américain, évoluent souvent de concert mais avec un écart de prix qui reflète les réalités logistiques régionales. Suivre ces deux indices permet d’affiner sa stratégie d’achat selon ses zones d’approvisionnement.

Une période favorable aux achats

Pour les acheteurs, une baisse des cours est souvent l’occasion de sécuriser des volumes à des conditions favorables. Mais dans un marché aussi mouvant, le timing est déterminant : anticiper les mouvements et s’appuyer sur une veille de marché rigoureuse font toute la différence.

À retenir : Brent et WTI reculent autour de 68 $, sous l’effet des doutes sur la demande et d’une offre abondante. Une opportunité pour les acheteurs qui savent saisir le bon moment.

Sécurisez vos achats de brut au bon moment

Profiter des creux de marché exige réactivité et expertise. E-Station accompagne les professionnels dans leurs achats de pétrole brut et de produits raffinés, avec une veille de marché dédiée. Contactez nos experts pour optimiser votre stratégie d’approvisionnement.

Prix du brut en repli : comment en profiter pour vos achats

Un repli simultané du Brent et du WTI fait baisser le prix du brut de référence et se répercute, avec un décalage, sur les produits raffinés : carburants, fioul, bitume. Pour l’acheteur, c’est une occasion de sécuriser des volumes à des conditions avantageuses. Encore faut-il distinguer une tendance de fond d’un simple accès de faiblesse : niveaux de stocks, décisions OPEP+, demande mondiale et primes géopolitiques dessinent la trajectoire. Les analyses de Reuters et les cotations Platts aident à lire ces signaux.

Face à un repli du prix du brut, les acheteurs avisés combinent achats spot opportunistes et contrats à terme pour verrouiller un prix moyen attractif. La structure de marché (contango ou backwardation) oriente ce choix et détermine l’intérêt d’une couverture longue.

Profitez de la baisse des cours avec E-Station

Nos équipes de négoce surveillent en continu le prix du brut et des produits raffinés pour aider leurs clients à acheter au meilleur moment. Nous structurons des contrats spot ou à terme et sécurisons vos volumes au meilleur différentiel.

Vous voulez profiter d’un repli du prix du brut ? Contactez nos équipes de négoce pour une cotation ferme.

Pour un acheteur industriel, un prix du brut orienté à la baisse ouvre une fenêtre de négociation rare : c’est le moment de verrouiller des volumes, d’étaler ses achats et de renégocier ses clauses de fret. La corrélation entre le prix du brut et celui des produits raffinés — dont le bitume — reste forte, mais elle se répercute avec un décalage. Anticiper ce décalage, plutôt que de le subir, permet de transformer la volatilité en avantage compétitif sur l’ensemble de la campagne d’achats.

Questions fréquentes sur la baisse des prix du brut

Pourquoi les prix du Brent et du WTI reculent-ils ?

Cette détente s’explique par des craintes persistantes sur le ralentissement de la demande mondiale, une production maintenue à un niveau élevé par les principaux exportateurs, et un apaisement relatif des tensions géopolitiques.

À quel niveau se situent le Brent et le WTI actuellement ?

Les cours s’échangent autour de 68 dollars le baril, en repli net après plusieurs mois de volatilité liée aux tensions géopolitiques.

Cette baisse des prix est-elle une opportunité pour les acheteurs ?

Oui, cette accalmie ouvre une fenêtre d’opportunité pour les acheteurs de produits pétroliers, qui peuvent sécuriser des volumes à des conditions plus favorables.

Cette baisse des cours est-elle durable ?

Elle dépend de l’évolution de la demande mondiale et de la discipline de production des exportateurs ; ces équilibres peuvent se retourner rapidement selon le contexte géopolitique.

Comment un acheteur peut-il profiter de ce repli des prix ?

En s’appuyant sur un courtier qui suit les marchés en continu, il est possible de sécuriser ses achats au bon moment et de structurer ses approvisionnements avant un éventuel retournement des cours.